Habitat et aménagement · Groupe Al Omrane
Une fusion-acquisition menée à bien
Analyse financière, due diligence et négociation, au service d’une intégration réussie des entités.
Analyse financièreDue diligenceNégociation
Professeur · Consultant · Auteur
ComptabilitéIFRSDurabilitéAudit
Docteur en sciences de gestion et CPA, je compte plus de dix ans d’expérience en entreprise et en conseil, dont le poste de chef de division contrôle de gestion au Groupe Al Omrane. J’enseigne aujourd’hui la comptabilité à l’ENCG Meknès, je publie dans des revues internationales de premier rang et j’accompagne entreprises, cabinets et institutions.
Maîtriser la technique. Comprendre la substance. Exercer le jugement.
Réponse sous 48 h
Nouveau livre
Conseil · 6 domaines
J’interviens sur les sujets où la technique comptable demande du jugement, avec l’expérience du terrain et la rigueur de la recherche.
CGNCIAS 2IAS 7IAS 16IAS 36IAS 38IFRS 16
Analyse et traitement des opérations complexes selon le CGNC et les normes IFRS, retraitements et préparation à la conversion IFRS.
IFRS S1IFRS S2ESRSGRITCFD
Préparation aux normes de l’ISSB, de l’état des lieux jusqu’au premier rapport et à son assurance. Mes recherches portent sur l’adoption de ces normes au Maroc.
ISAContrôle interneComité d’audit
Appui aux directions financières et aux comités d’audit sur la fiabilité de l’information financière et la maîtrise des risques.
Audit analyticsMachine learningGouvernance de l’IA
Évaluation de la maturité des fonctions comptables et d’audit face à l’intelligence artificielle, et choix des usages qui apportent une valeur mesurable.
CGILoi 17-95Fusions-acquisitions
Conseil en fiscalité marocaine et en finance d’entreprise, avec une attention particulière aux incidences comptables et fiscales des opérations.
VEFAIFRS 15IAS 2IAS 40TVA immobilièreProfits fonciers
Comptabilité, finance et fiscalité des promoteurs, des aménageurs et des entreprises du BTP. Plus de quatre ans au Groupe Al Omrane, opérateur public de l’habitat et de l’aménagement, m’ont donné une connaissance directe du secteur : programmes pluriannuels, ventes sur plan, marchés publics.
Réalisations
Opérations de croissance, pilotage budgétaire, normes comptables appliquées à une entreprise réelle : trois exemples tirés de mon parcours.
Habitat et aménagement · Groupe Al Omrane
Analyse financière, due diligence et négociation, au service d’une intégration réussie des entités.
Analyse financièreDue diligenceNégociation
Habitat et aménagement · Groupe Al Omrane
Plan d’action annuel, indicateurs mensuels (mises en chantier, chiffre d’affaires, budget) et outils de détection des anomalies, au service de la direction générale.
Contrôle de gestionBudgetTableaux de bord
Agro-industrie · Cas publié
Les difficultés techniques de leur mise en œuvre, analysées sur le terrain et publiées comme article praticien dans le Journal of Financial Reporting and Accounting (2026).
Ouvrages · 4 titres
Deux manuels en français sur la pratique comptable au Maroc, un manuel en anglais sur les fusions-acquisitions, à paraître, et un ouvrage sur les IFRS chez Routledge.
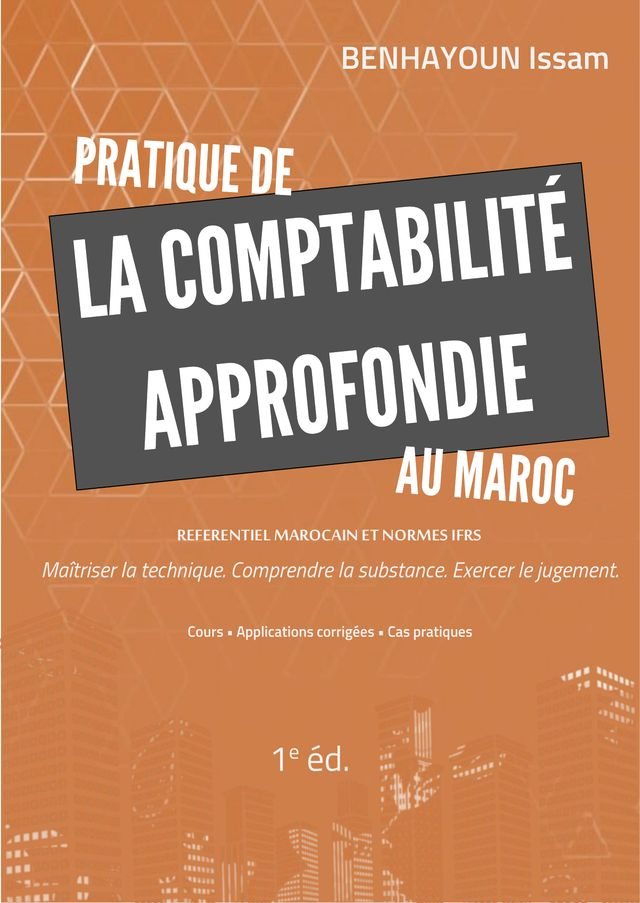
Nouveau · 1re édition 2026
Référentiel marocain et normes IFRS
La comptabilité ne consiste pas à débiter et créditer des comptes. Elle consiste d’abord à comprendre ce qui se passe dans l’entreprise et à traduire cette réalité en une information financière pertinente. Le livre part du référentiel marocain, le confronte aux normes IFRS lorsque c’est pertinent et conduit le lecteur de la règle au raisonnement.
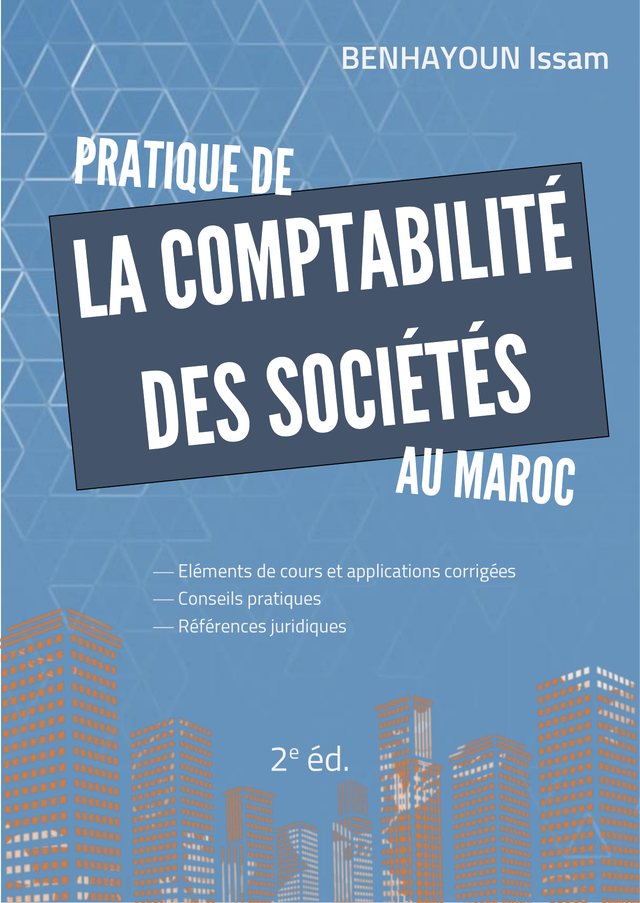
2e édition · 2022
Constitution, modification du capital, liquidation
La comptabilité, langage des affaires, concerne d’abord les commerçants, qui sont aujourd’hui le plus souvent organisés en sociétés. Ce guide pratique éclaire les étapes clés du cycle de vie d’une société, de sa constitution à sa liquidation en passant par la modification de son capital. Il s’adresse aux étudiants, aux enseignants, aux professionnels et aux chercheurs.
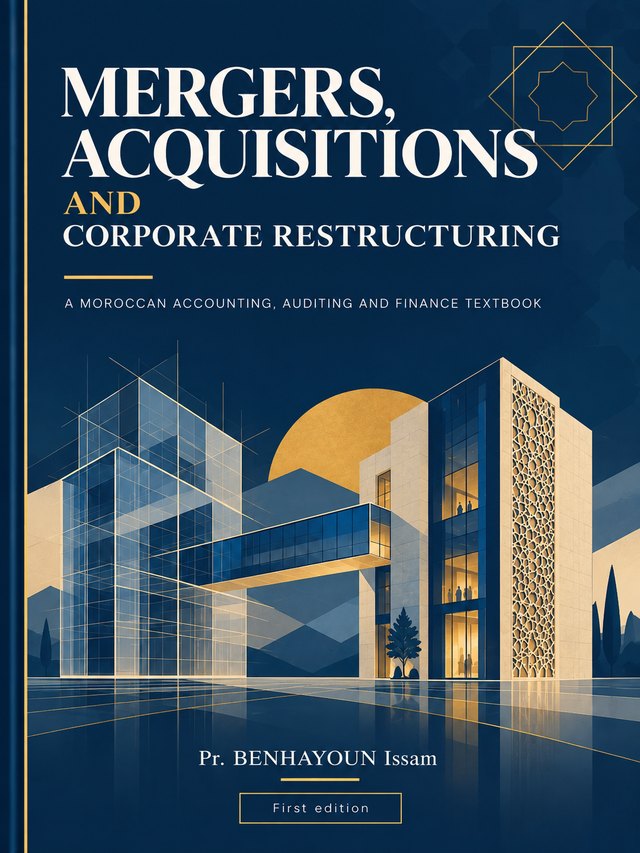
À paraître · 1re édition · En anglais
A Moroccan Accounting, Auditing and Finance Textbook
Les fusions, les acquisitions et les restructurations d’entreprises au Maroc, traitées comme un sujet de comptabilité et d’audit adossé à la finance. Chaque traitement renvoie à son texte : loi 17-95, loi 104-12, loi 26-03, CGNC et CGI. Le manuel est rédigé en anglais, avec les termes juridiques et les intitulés de comptes en français, et pensé pour la classe inversée.
Rien à payer maintenant : vous réglez à la parution, par carte, en espèces ou par virement.
Commande enregistrée · Paiement
Saisissez votre carte dans le formulaire sécurisé de YouCan Pay. Si votre banque le demande, confirmez le paiement dans son application ou avec le code reçu par SMS.
Paiement traité par YouCan Pay. Vos données de carte ne passent pas par ce site.
Votre commande
| Livraison | — |
|---|---|
| Total | — |
Aperçu : formulaire de carte simulé. Sur votre site en ligne, c’est le formulaire de YouCan Pay qui s’affiche ici.
Commande enregistrée
Votre commande
| Livraison | — |
|---|---|
| Total | — |
Aperçu : dans cette prévisualisation, rien n’est transmis ni débité. Sur votre site en ligne, la commande vous parvient par e-mail et le paiement passe par YouCan Pay.
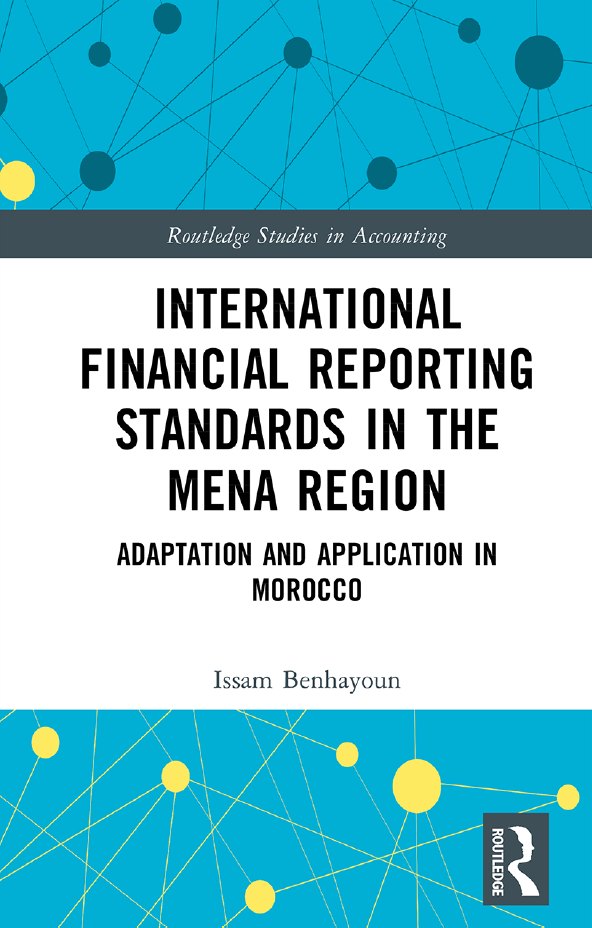
Routledge · Routledge Studies in Accounting · En anglais
Adaptation and Application in Morocco
Une comparaison du référentiel marocain, des IFRS et des US GAAP, et une analyse des défis et des opportunités de l’harmonisation comptable au Maroc. Chaque chapitre associe repères techniques et études de cas, avec une attention particulière au tableau des flux de trésorerie.
IAS 16IAS 38IFRS 16IAS 2IAS 36IAS 7
Formation
Sessions intra-entreprise, séminaires et ateliers pour les directions financières, les cabinets et les institutions, en français, en arabe ou en anglais.
Des normes aux écritures : cas chiffrés, retraitements et informations à fournir.
IFRS S1 et S2, matérialité, climat et préparation à l’assurance.
Opérations complexes du référentiel marocain et cycle de vie des sociétés, en appui sur mes deux manuels.
Comprendre, évaluer et contrôler les outils d’analyse de données et d’intelligence artificielle.
Traitements comptables, juridiques et fiscaux au Maroc, de la Loi 17-95 au CGI et au CGNC.
Coût des programmes, ventes sur plan, chiffre d’affaires et fiscalité des promoteurs et des entreprises du BTP, avec des cas tirés du terrain.
Programme et durée adaptés à vos équipes.
Organiser une formationUne pédagogie active, éprouvée en classe inversée à l’université : préparation en amont, cas pratiques et exercices corrigés en séance.
Parcours
Cinq ans en entreprise, six ans de conseil et une recherche publiée dans des revues internationales de premier rang : j’aborde chaque dossier avec l’œil du praticien et la rigueur du chercheur.
Compte · Issam Benhayoun
Une approche fondée sur la compréhension, le discernement et le jugement professionnel.
Recherche · 4 axes
Mes travaux portent sur la normalisation comptable, le reporting de durabilité et la transformation de l’audit, en particulier au Maroc et en Afrique du Nord.
Adoption et adaptation des IFRS au Maroc et dans la région MENA.
Préparation des entreprises marocaines à l’adoption des normes ISSB, et assurance des informations de durabilité dans les économies émergentes.
Perception de l’IA par les auditeurs et priorisation des risques d’audit par l’analyse de données.
Publication des risques climatiques au Maroc, en Tunisie et en Égypte, dans un projet de recherche financé par PAFA et l’AAFA.
19 articles dans des revues internationales à comité de lecture, dont 14 dans des revues classées Q1, et trois ouvrages. Voir les publications
PLS-SEMGSCA-SEMNCASystem GMMEntretiens · MAXQDA
Comptabilité approfondie, IFRS, comptabilité internationale, fiscalité marocaine, finance et fusions-acquisitions, de la licence au master.
Direction de mémoires de master et de thèses de doctorat.
Analyses économiques dans la presse marocaine, dont Le Matin.
19 articles14 dans des revues Q12024–2026
Contact
Décrivez votre besoin en quelques lignes. Je vous réponds par e-mail sous 48 h pour convenir d’un échange.
Message envoyé
Je vous réponds sous 48 h à l’adresse —.
Aperçu : dans cette prévisualisation, rien n’est transmis. Sur votre site en ligne, le message vous parvient par e-mail.