معايير IFRS التطبيقية
من المعايير إلى القيود المحاسبية: حالات رقمية، وإعادة معالجة، وإفصاحات.
أستاذ · مستشار · مؤلف
المحاسبةIFRSالاستدامةالتدقيق
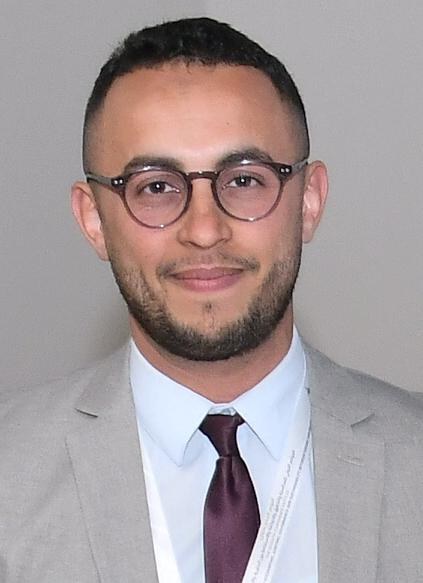
دكتور في علوم التدبير وحاصل على شهادة CPA، عملت خمس سنوات في المقاولات، إلى أن شغلت منصب رئيس قسم مراقبة التسيير بمجموعة العمران. أدرّس اليوم المحاسبة بالمدرسة الوطنية للتجارة والتسيير بمكناس، وأنشر أبحاثي في مجلات دولية رائدة، وأرافق المقاولات ومكاتب الخبرة والمؤسسات.
إتقان التقنية. فهم الجوهر. ممارسة الحكم المهني.
المسار
خمس سنوات في المقاولة، وست سنوات في الاستشارة، وأبحاث منشورة في مجلات دولية رائدة: أتناول كل ملف بعين الممارس ودقة الباحث.
حساب · عصام بنحيون
مقاربة قائمة على الفهم والتمييز والحكم المهني.
الميدان أولًا: توزيع السيارات، ثم البنك، ثم أكثر من أربع سنوات بمجموعة العمران، الفاعل العمومي في السكن والتهيئة.
منذ 2020
التكوين والاستشارة لفائدة المقاولات
2020
مجموعة العمران · السكن والتهيئة
2016–2019
مجموعة العمران
2016
التجاري وفا بنك
2015
مجموعة أوطو هول · توزيع السيارات
الاستشارة · 6 مجالات
أشتغل على القضايا التي تتطلب فيها التقنية المحاسبية حكمًا مهنيًا، بخبرة الميدان ودقة البحث العلمي.
CGNCIAS 2IAS 7IAS 16IAS 36IAS 38IFRS 16
تحليل العمليات المعقدة ومعالجتها وفق المدونة العامة للتطبيع المحاسبي (CGNC) ومعايير IFRS، وإعادة المعالجة، والتحضير للتحول إلى معايير IFRS.
IFRS S1IFRS S2ESRSGRITCFD
الاستعداد لمعايير ISSB، من تشخيص الوضع الراهن إلى أول تقرير وتأكيده. تتناول أبحاثي تبنّي هذه المعايير في المغرب.
ISAالرقابة الداخليةلجنة التدقيق
دعم الإدارات المالية ولجان التدقيق في موثوقية المعلومة المالية والتحكم في المخاطر.
تحليلات التدقيقالتعلم الآليحوكمة الذكاء الاصطناعي
تقييم نضج وظائف المحاسبة والتدقيق في مواجهة الذكاء الاصطناعي، واختيار الاستخدامات التي تحقق قيمة قابلة للقياس.
CGIالقانون 17.95الاندماج والاستحواذ
استشارات في الجبايات المغربية ومالية المقاولات، مع عناية خاصة بالآثار المحاسبية والجبائية للعمليات.
البيع في طور الإنجازIFRS 15IAS 2IAS 40الضريبة على القيمة المضافة العقاريةالأرباح العقارية
المحاسبة والمالية والجبايات لدى المنعشين العقاريين والمهيئين ومقاولات البناء والأشغال العمومية. منحتني أكثر من أربع سنوات بمجموعة العمران، الفاعل العمومي في السكن والتهيئة، معرفة مباشرة بالقطاع: برامج متعددة السنوات، والبيع في طور الإنجاز، والصفقات العمومية.
التكوين
دورات داخل المقاولات، وندوات وورشات للإدارات المالية ومكاتب الخبرة والمؤسسات، بالعربية أو الفرنسية أو الإنجليزية.
من المعايير إلى القيود المحاسبية: حالات رقمية، وإعادة معالجة، وإفصاحات.
IFRS S1 وS2، الأهمية النسبية، المناخ، والتحضير للتأكيد.
العمليات المعقدة في المرجع المحاسبي المغربي ودورة حياة الشركات، بالاستناد إلى كتابيّ.
فهم أدوات تحليل البيانات والذكاء الاصطناعي وتقييمها والرقابة عليها.
المعالجات المحاسبية والقانونية والجبائية في المغرب، من القانون 17.95 إلى المدونة العامة للضرائب وCGNC.
تكلفة البرامج، والبيع في طور الإنجاز، ورقم المعاملات والجبايات لدى المنعشين ومقاولات البناء، مع حالات مستمدة من الميدان.
برنامج ومدة يُكيَّفان حسب فرقكم.
نظّم دورة تكوينيةبيداغوجيا نشطة، مجرَّبة في الفصل المقلوب بالجامعة: تحضير مسبق، ودراسات حالة، وتمارين مصححة خلال الحصة.
المؤلفات · 4 عناوين
كتابان بالفرنسية حول الممارسة المحاسبية في المغرب، وكتاب بالإنجليزية حول الاندماج والاستحواذ قيد الصدور، وكتاب حول معايير IFRS صادر عن دار Routledge.
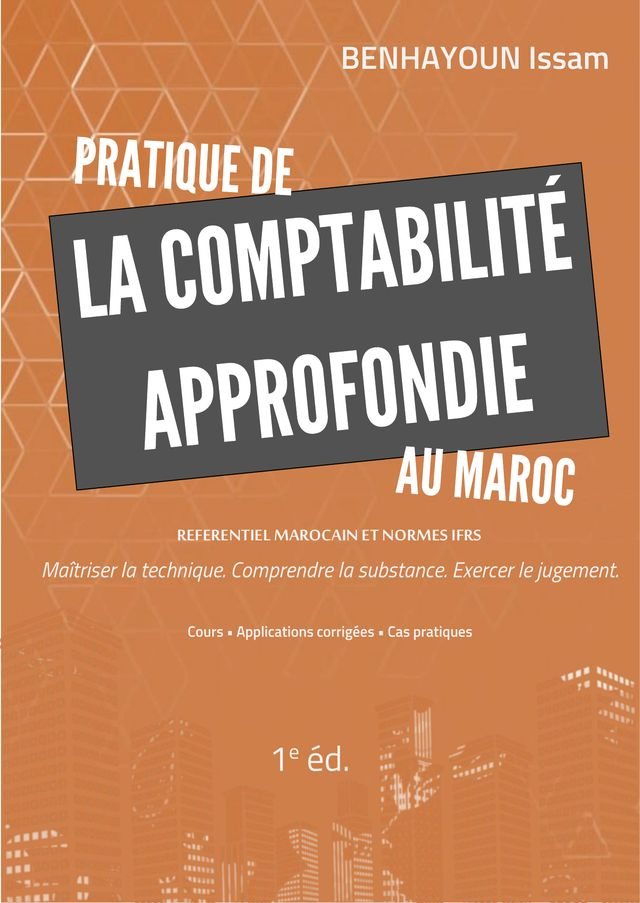
جديد · الطبعة الأولى 2026 · بالفرنسية
المرجع المحاسبي المغربي ومعايير IFRS
ليست المحاسبة مجرد تسجيل في الجانب المدين والجانب الدائن للحسابات، بل هي أولًا فهمٌ لما يجري داخل المقاولة وترجمةٌ لهذا الواقع إلى معلومة مالية ملائمة. ينطلق الكتاب من المرجع المحاسبي المغربي، ويقارنه بمعايير IFRS حين يكون ذلك مفيدًا، ويقود القارئ من القاعدة إلى الاستدلال.
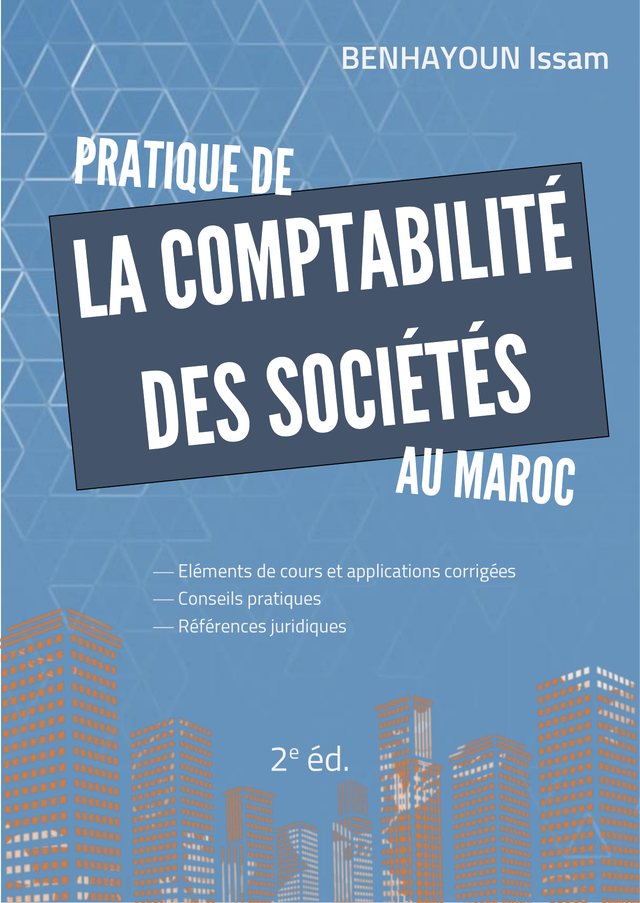
الطبعة الثانية · 2022 · بالفرنسية
التأسيس، تغيير رأس المال، التصفية
المحاسبة، لغة الأعمال، تعني التجار أولًا، وهم اليوم في الغالب منظَّمون في شكل شركات. يسلّط هذا الدليل التطبيقي الضوء على المراحل الأساسية في دورة حياة الشركة، من تأسيسها إلى تصفيتها مرورًا بتغيير رأسمالها. وهو موجَّه إلى الطلبة والأساتذة والمهنيين والباحثين.
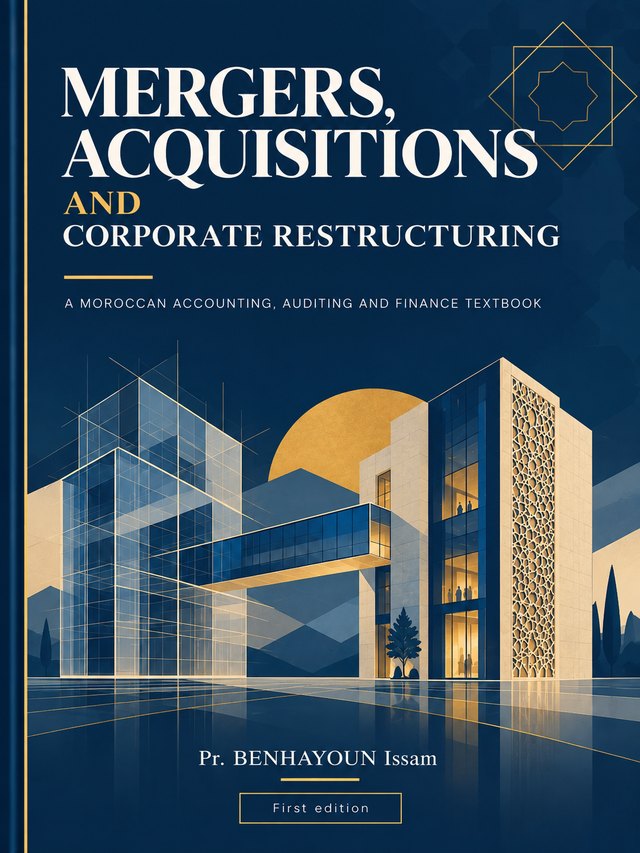
قيد الصدور · الطبعة الأولى · بالإنجليزية
A Moroccan Accounting, Auditing and Finance Textbook
الاندماج والاستحواذ وإعادة هيكلة المقاولات في المغرب، كموضوع محاسبي وتدقيقي مستند إلى المالية. تُحيل كل معالجة إلى نصها: القانون 17.95، والقانون 104.12، والقانون 26.03، وCGNC، والمدونة العامة للضرائب. الكتاب محرَّر بالإنجليزية، مع المصطلحات القانونية وأسماء الحسابات بالفرنسية، ومصمَّم للفصل المقلوب.
لا شيء تدفعه الآن: تدفع عند صدور الكتاب، بالبطاقة أو نقدًا أو بتحويل بنكي.
تمّ تسجيل الطلب · الدفع
أدخل بيانات بطاقتك في نموذج YouCan Pay الآمن. إذا طلب بنكك ذلك، أكّد الدفع من تطبيقه أو بالرمز الذي يصلك في رسالة نصية.
تتم معالجة الدفع عبر YouCan Pay. بيانات بطاقتك لا تمرّ عبر هذا الموقع.
طلبك
| التوصيل | — |
|---|---|
| المجموع | — |
معاينة: نموذج بطاقة تجريبي. في موقعك المنشور يظهر هنا نموذج YouCan Pay.
تمّ تسجيل الطلب
طلبك
| التوصيل | — |
|---|---|
| المجموع | — |
معاينة: لا يُرسَل شيء ولا يُخصَم أي مبلغ هنا. في موقعك المنشور يصلك الطلب بالبريد الإلكتروني ويتم الدفع عبر YouCan Pay.
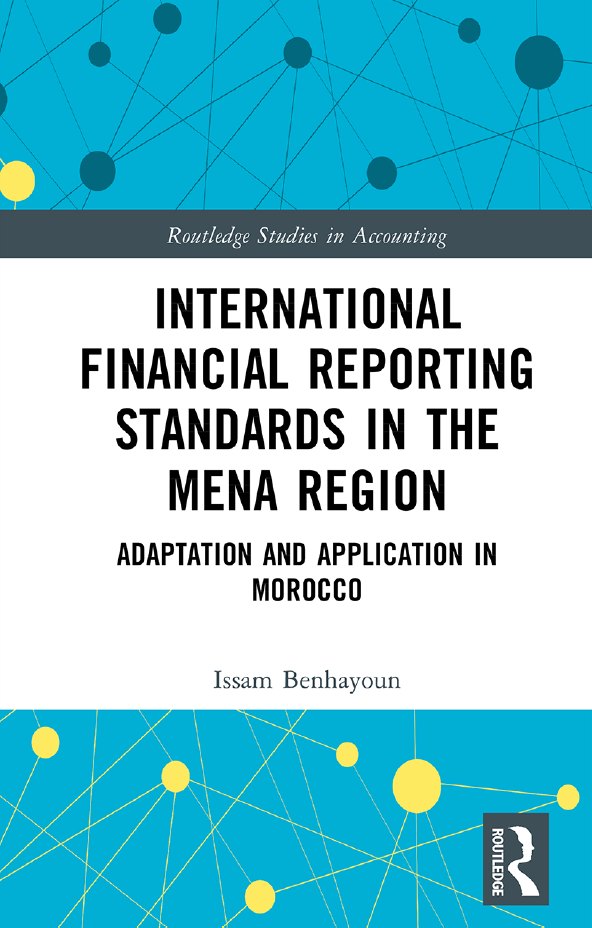
Routledge · Routledge Studies in Accounting · بالإنجليزية
Adaptation and Application in Morocco
مقارنة بين المرجع المحاسبي المغربي ومعايير IFRS وUS GAAP، وتحليل لتحديات التوافق المحاسبي وفرصه في المغرب. يجمع كل فصل بين المعالم التقنية ودراسات الحالة، مع عناية خاصة بقائمة التدفقات النقدية.
IAS 16IAS 38IFRS 16IAS 2IAS 36IAS 7
البحث العلمي · 4 محاور
تتناول أعمالي التقييس المحاسبي وتقارير الاستدامة وتحوّل التدقيق، خاصة في المغرب وشمال إفريقيا.
تبنّي معايير IFRS وتكييفها في المغرب ومنطقة الشرق الأوسط وشمال إفريقيا.
جاهزية المقاولات المغربية لتبنّي معايير ISSB، وتأكيد معلومات الاستدامة في الاقتصادات الصاعدة.
تصوّر المدققين للذكاء الاصطناعي، وترتيب أولويات مخاطر التدقيق بتحليل البيانات.
الإفصاح عن المخاطر المناخية في المغرب وتونس ومصر، ضمن مشروع بحثي ممول من PAFA وAAFA.
19 مقالًا في مجلات دولية محكّمة، منها 14 في مجلات مصنّفة Q1، وثلاثة كتب. قائمة المقالات
PLS-SEMGSCA-SEMNCASystem GMMالمقابلات · MAXQDA
المحاسبة المعمقة، معايير IFRS، المحاسبة الدولية، الجبايات المغربية، المالية والاندماج والاستحواذ، من الإجازة إلى الماستر.
الإشراف على بحوث الماستر وأطروحات الدكتوراه.
تحليلات اقتصادية في الصحافة المغربية، منها Le Matin.
19 مقالًا14 في مجلات Q12024–2026
تصنيف SJR لسنة النشر. يفتح كل رابط DOI المقال على موقع الناشر.
تواصل
صِف حاجتك في بضعة أسطر، وسأجيبك بالبريد الإلكتروني لنتفق على موعد للحديث.
تمّ إرسال الرسالة
سأجيبك على العنوان —.
معاينة: لا يُرسَل شيء هنا. في موقعك المنشور تصلك الرسالة بالبريد الإلكتروني.